Qu’est-ce que la garantie financière pour agent immobilier ?
Une faillite soudaine de votre intermédiaire peut instantanément compromettre les fonds versés lors d’une transaction. La garantie financière agent immobilier constitue le mécanisme légal imposé pour sécuriser vos acomptes et loyers contre ce risque d’insolvabilité. Identifier les montants couverts et les exceptions réglementaires vous permet de vérifier la fiabilité réelle de votre interlocuteur.
La garantie financière, un filet de sécurité non négociable
À quoi sert vraiment cette protection ?
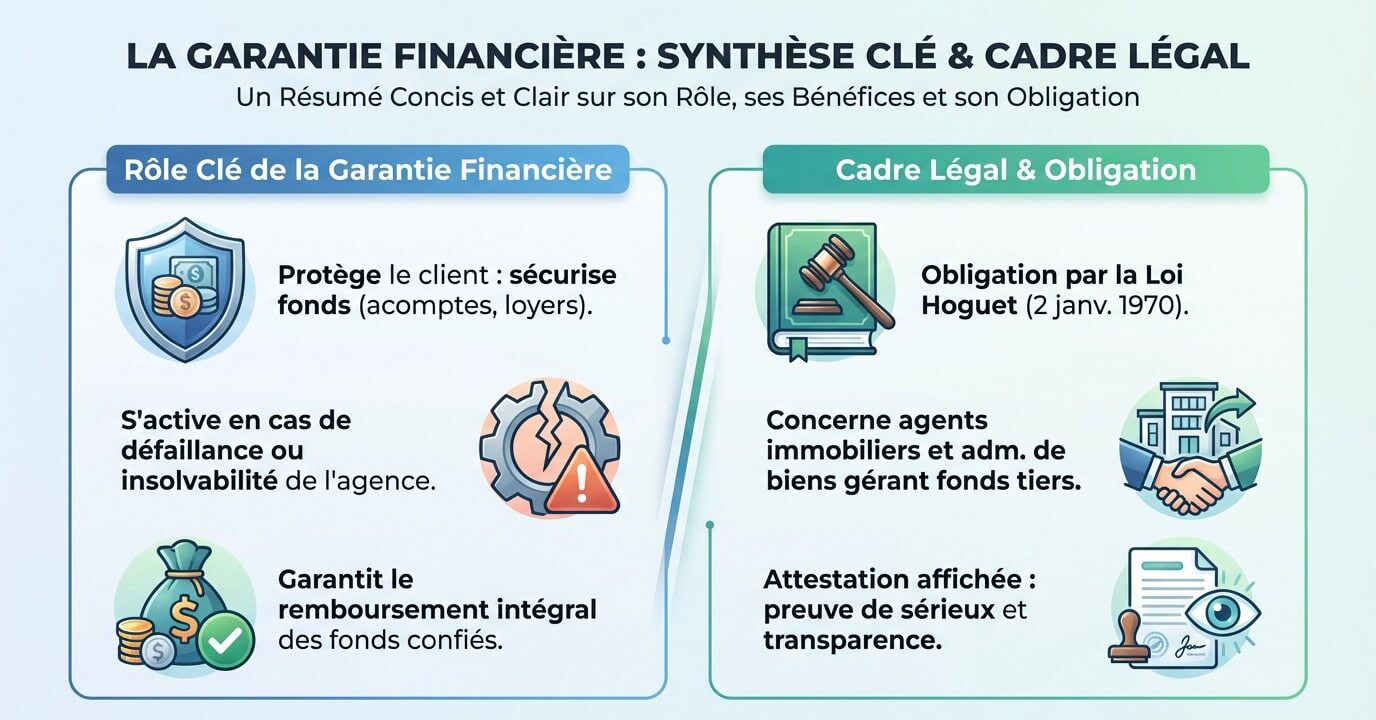
Imaginez confier vos économies sans aucune assurance. La garantie financière agent immobilier agit heureusement comme un bouclier indispensable pour le client. Elle sécurise concrètement l’argent que vous versez à une agence, qu’il s’agisse d’acomptes sur une vente ou de vos loyers. C’est une véritable sécurité financière.
Mais quand ce dispositif s’active-t-il réellement ? Cette protection intervient spécifiquement si l’agence fait face à une défaillance critique ou une insolvabilité avérée. En clair, si le professionnel met la clé sous la porte, vous n’êtes pas abandonné.
L’objectif final est simple et rassurant pour vous. Le mécanisme permet de garantir le remboursement intégral des fonds qui ont été confiés au professionnel.
Une obligation stricte encadrée par la loi Hoguet
Ce n’est pas une simple formalité administrative. C’est la loi Hoguet du 2 janvier 1970 qui impose cette contrainte de manière absolue. Pour les professionnels, ce n’est donc pas une option, mais une exigence légale incontournable.
Qui est visé par cette réglementation ? Tout agent immobilier ou administrateur de biens qui manipule des fonds pour le compte de tiers doit impérativement y souscrire.
Comment vérifier que votre interlocuteur est en règle ? L’attestation doit être affichée bien en vue dans les locaux de l’agence. C’est un gage de sérieux et de transparence immédiat pour la clientèle.
Pour plus de détails, voir le guide garantie financière par Galian.
Maniement de fonds : le point qui change tout
Les deux visages de la garantie selon l’activité
La majorité des agences tombent dans ce scénario classique : la garantie financière agent immobilier avec maniement de fonds. Dès que vous touchez aux acomptes, aux loyers ou aux séquestres, ce filet de sécurité s’impose. C’est la norme absolue pour protéger l’argent des clients.
La loi fixe la barre très haut pour sécuriser ces sommes. Le montant minimum de couverture grimpe obligatoirement à 110 000 euros. Toutefois, les jeunes structures profitent d’un sursis. Durant les deux premières années d’activité, ce seuil toléré descend à 30 000 euros.
L’autre facette existe aussi, bien que souvent méconnue. La garantie sans maniement de fonds reste une réalité pour certains. Elle intervient uniquement lors de catastrophes rares, comme un détournement frauduleux par le professionnel.
L’exception qui confirme la règle : exercer sans garantie
Vous pouvez esquiver ce coût, mais la contrepartie est brutale. La règle d’or est de ne jamais encaisser le moindre fonds venant d’un client.
- Fournir une attestation sur l’honneur certifiant l’absence totale de mouvements d’argent.
- Placarder une affiche précisant que l’agence ne détient pas de garantie financière.
- Saisir que cette dispense saute immédiatement au premier euro perçu.
La transparence devient ici votre seule armure. Dans cette configuration, informer le client reste la clé de voûte pour maintenir la confiance.
Ne pas jouer avec le feu : risques et assurances complémentaires
Vous pensez pouvoir passer outre cette obligation ? C’est une erreur stratégique qui pourrait vous coûter votre carrière.
Les sanctions en cas de défaut de garantie
Sans cette garantie financière agent immobilier, oubliez votre carte professionnelle. Que ce soit la carte T, G ou S, l’administration bloquera tout. Depuis la loi Alur, c’est un verrou absolu : pas d’attestation, pas d’exercice légal possible.
Si vous tentez quand même le diable en exerçant illégalement, la justice ne rigole pas. Vous risquez une peine de prison ferme pouvant grimper jusqu’à 6 ans d’emprisonnement.
Et pour couronner le tout, une amende de 7 500 euros viendra frapper votre portefeuille. Le calcul est vite fait.
À ne pas confondre avec la responsabilité civile professionnelle (rcp)
Attention à la confusion classique. La garantie financière sécurise l’argent des clients, tandis que la RCP couvre vos fautes professionnelles.
- Garantie financière : Elle rembourse les fonds détenus par l’agence (loyers, acomptes) si celle-ci fait faillite.
- Assurance RCP : Elle indemnise un client pour un préjudice causé par une erreur, une négligence ou un mauvais conseil de l’agent.
Prenons un cas concret. Votre agence dépose le bilan ? La garantie rend son dépôt au locataire. Vous oubliez une servitude dans un acte ? La RCP dédommage l’acheteur.
Aspects méconnus de la garantie : statut et cessation
Allons un peu plus loin. Peu de gens le savent, mais la façon dont l’agent structure son entreprise ou décide d’arrêter son activité a un vrai impact sur cette garantie.
L’impact du statut juridique sur l’obtention de la garantie
Choisir son statut n’est pas anodin. Si vous optez pour une Entreprise Individuelle (EI), attendez-vous à ce que l’organisme garant épluche vos comptes avec une rigueur quasi chirurgicale, bien plus que pour une société classique.
Pourquoi cette méfiance ? Le garant flaire un risque accru de confusion des patrimoines. C’est brutal, mais il exigera souvent une caution personnelle, engageant directement vos biens propres si l’affaire tourne mal.
Changer de garant ou cesser son activité : une procédure à suivre
Arrêter les frais ne se fait pas en un claquement de doigts. Mettre un terme à une garantie financière agent immobilier impose un protocole strict, conçu pour blinder les arrières de vos anciens clients.
Une étape piège beaucoup de pros : la publicité légale. Vous devez impérativement faire paraître un avis de cessation de garantie dans un journal d’annonces légales pour officialiser la chose auprès du public.
À quoi ça sert ? Cette publication déclenche un compte à rebours. Elle ouvre un délai légal durant lequel les créanciers ou propriétaires lésés peuvent se manifester pour réclamer leur dû.
Au-delà d’une simple obligation administrative liée à la loi Hoguet, la garantie financière structure la crédibilité du secteur immobilier. Elle protège les fonds des mandants contre l’insolvabilité de l’agence, conditionnant directement l’obtention de la carte professionnelle. Cette sécurité financière, distincte de la RCP, demeure le socle indispensable de toute relation de confiance.
Foire aux questions
En quoi consiste exactement la garantie financière pour un agent immobilier ?
Ce dispositif constitue une sécurité économique fondamentale imposée par la loi Hoguet du 2 janvier 1970. Il a pour objectif exclusif d’assurer le remboursement des fonds que les clients confient à l’agence, tels que les dépôts de garantie, les loyers perçus ou les séquestres lors d’une transaction. Concrètement, si le professionnel fait face à une insolvabilité ou une défaillance financière, la garantie s’active pour restituer intégralement les sommes aux mandants.
La souscription à cette garantie est-elle systématiquement obligatoire ?
La détention d’une garantie financière est impérative pour tout agent immobilier maniant des fonds, effets ou valeurs pour le compte de tiers. Elle conditionne l’obtention et le renouvellement de la carte professionnelle, document indispensable à l’exercice légal du métier. Une dispense reste toutefois possible pour les agences s’engageant sur l’honneur à ne recevoir aucun fonds, sous réserve d’afficher clairement cette absence de garantie dans leurs locaux.
Quel seuil minimal la couverture financière doit-elle respecter ?
Pour les professionnels habilités à encaisser des fonds, le montant de la garantie ne peut être inférieur au plancher légal de 110 000 euros. Ce seuil vise à couvrir les risques inhérents aux volumes financiers traités lors des transactions ou de la gestion locative. Pour les structures en phase de démarrage, un montant réduit à 30 000 euros est toléré durant les deux premières années d’activité, sauf si l’agent est membre d’une association professionnelle agréée.
Quel budget faut-il prévoir pour obtenir cette protection ?
La tarification dépend directement du risque évalué par l’organisme garant et du plafond de garantie nécessaire. Pour une couverture de base au seuil légal, le coût annuel débute généralement aux alentours de 120 euros. Ce montant augmente logiquement pour les administrateurs de biens ou les syndics manipulant des volumes financiers importants, nécessitant des plafonds de garantie bien supérieurs au minimum réglementaire.
Comment se matérialise la fin d’une garantie financière ?
La cessation de garantie intervient lors de l’arrêt de l’activité, de la résiliation du contrat ou du changement d’organisme garant. Cette étape impose un formalisme strict, incluant la publication d’un avis dans la presse d’annonces légales pour informer les tiers. Cette procédure ouvre un délai légal durant lequel les clients peuvent se manifester pour réclamer les fonds éventuellement dus avant la clôture définitive du dossier.