Rémunération en holding : stratégie pour optimiser sa fiscalité
Comment définir la stratégie de rémunération holding idéale pour éviter une pression fiscale confiscatoire sur vos revenus de dirigeant ? L’arbitrage technique entre salaires, dividendes et management fees conditionne directement la performance de votre montage patrimonial. Nous analysons les leviers juridiques et fiscaux indispensables pour maximiser votre net disponible tout en sécurisant la trésorerie du groupe.
Arbitrer entre salaire et dividendes
Après avoir posé les bases de votre structure, la question du cash devient centrale si vous souhaitez vous rémunérer avec une holding. Voici comment trancher entre fiche de paie et coupons.
Choisir le statut d’assimilé salarié en SAS ou SASU
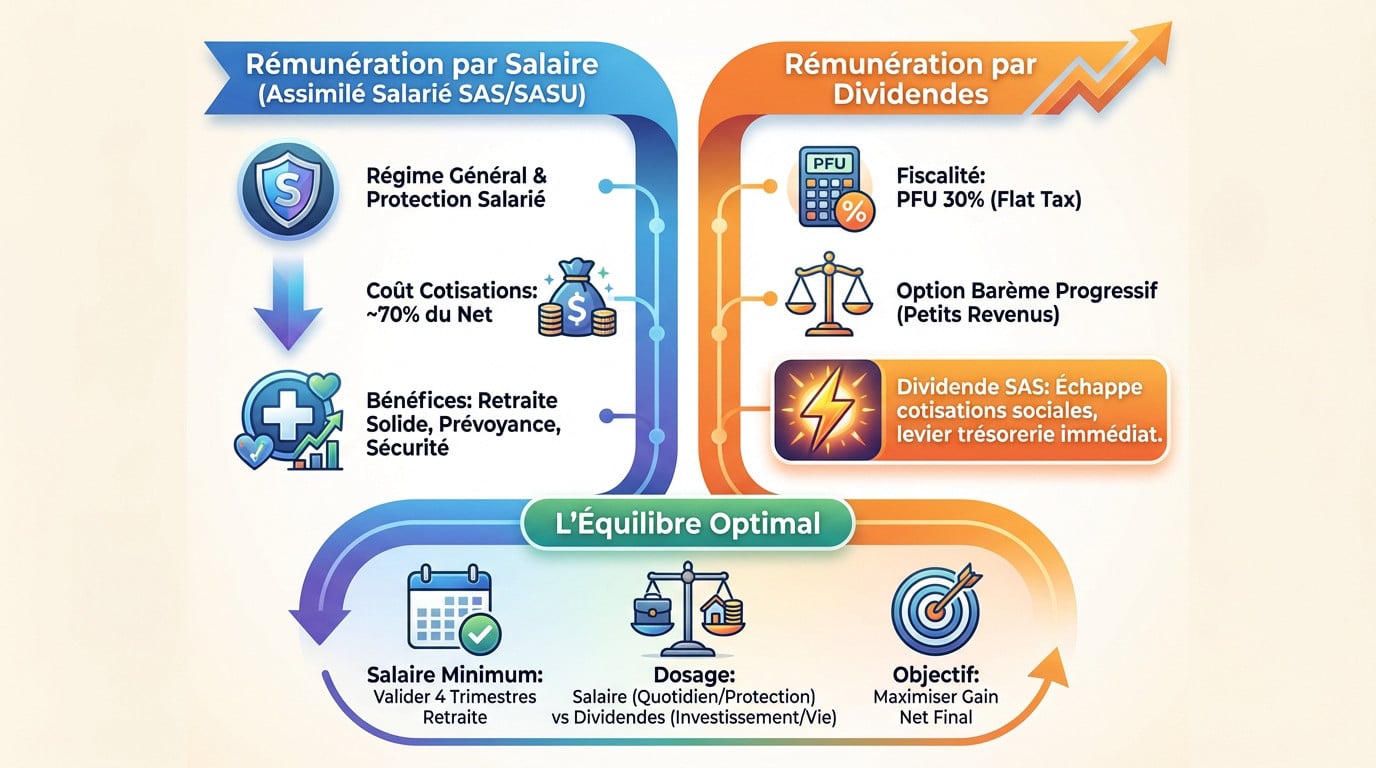
Le président de SAS relève du statut d’assimilé salarié, rattaché directement au régime général. Cette affiliation vous assure une protection sociale quasi identique à celle des salariés cadres classiques, à l’exception du chômage.
Le revers de la médaille réside dans le coût pour la holding. Le taux global de charges avoisine souvent 70 % du salaire net, ce qui représente un budget lourd pour la société. Mais cet effort financier garantit une retraite solide et une prévoyance efficace.
Ces garanties sociales représentent le prix de votre sécurité totale face aux accidents de la vie.
Privilégier la distribution de dividendes pour alléger les charges
La fiscalité des dividendes s’appuie par défaut sur le Prélèvement Forfaitaire Unique (PFU) à 30 %. Cette « Flat Tax » englobe l’impôt sur le revenu et les prélèvements sociaux de base en un seul versement.
L’option au barème progressif reste parfois plus rentable pour les revenus modestes. Vous devez impérativement simuler le calcul selon votre tranche marginale d’imposition pour valider cette stratégie fiscale.
Le dividende en SAS échappe aux cotisations sociales, contrairement à la SARL, ce qui offre un levier de trésorerie immédiat pour le dirigeant.
Pour valider vos quatre trimestres de retraite annuels, un salaire minimal est requis. Il faut verser ce montant plancher pour ne pas cotiser dans le vide inutilement.
Le secret réside dans le dosage entre revenus immédiats et capitalisation. Le salaire finance votre quotidien et votre protection, tandis que les dividendes alimentent vos projets d’investissement ou votre train de vie. C’est un équilibre subtil à trouver.
L’objectif final reste d’évaluer le gain net réel. Vous devez maximiser ce qui reste dans votre poche après le passage du fisc.
Analyser l’impact du statut juridique sur la fiscalité du dirigeant
Le choix de la structure n’est pas qu’une affaire de sigles. C’est surtout une décision fiscale lourde de conséquences.
Comparer les régimes sociaux du TNS et de l’assimilé salarié
La protection sociale en SARL et SAS n’a rien à voir. Le Travailleur Non Salarié coûte nettement moins cher à la société. En revanche, sa couverture est souvent moins protectrice par défaut.
L’écart chiffré est brutal. On gagne souvent 20 % de charges par rapport au régime général des salariés. C’est une économie substantielle pour une jeune holding qui doit survivre.
Vous gardez la main sur vos prélèvements en SARL. Vous pouvez moduler vos revenus plus facilement. Cela permet de piloter votre imposition personnelle au plus juste chaque année.
Évaluer les spécificités de la SARL face à la SAS
Les dividendes en SARL sont un piège fiscal. Ici, ils subissent les cotisations sociales dès qu’ils dépassent 10 % du capital. C’est le gros point noir de ce statut pour les dividendes. La SAS gagne ce match haut la main.
- Avantages liés à la gérance majoritaire.
- Une simplicité de gestion administrative reconnue.
- Un coût réduit des cotisations minimales obligatoires.
La SAS offre une liberté totale. Les statuts sont rédigés sur mesure. C’est idéal pour organiser une gouvernance complexe.
Anticiper les conséquences de la taxe PUMa sur les revenus passifs
La PUMa est une véritable taxe sur les rentiers. Elle frappe ceux qui ont beaucoup de revenus financiers mais peu de salaires. C’est le prix à payer pour l’inactivité.
Attention aux seuils de déclenchement. Il existe un plafond de revenus du capital à ne pas dépasser (environ 9 650 €). Sinon, la facture tombe sans prévenir.
La stratégie d’évitement est simple. Se verser un salaire minimum suffit souvent. Cela stoppe net l’application de cette contribution sociale supplémentaire.
Maîtriser les mécanismes de remontée de trésorerie vers la holding
Faire circuler l’argent entre vos sociétés demande de la méthode. Sans cela, le fisc pourrait y voir des distributions occultes.
Appliquer le régime mère-fille pour l’exonération des dividendes
Pour activer ce levier fiscal, votre holding doit impérativement détenir au moins 5 % du capital de la filiale. C’est le seuil plancher pour prétendre à l’exonération. Sans ce minimum, le mécanisme reste inaccessible.
L’imposition ne frappe pas la totalité des sommes versées. Seule une quote-part de frais et charges de 5 % réintègre le résultat imposable. Le reste, soit 95 %, remonte net d’impôt sur les sociétés vers la structure mère.
Ce transfert quasi défiscalisé constitue une arme redoutable pour votre stratégie d’investissement. Les liquidités circulent sans friction fiscale majeure. Vous financez ainsi de nouveaux projets de croissance ou le rachat de cibles externes.
Justifier la facturation de management fees en holding animatrice
Oubliez la facturation fictive. Seules des prestations réelles, comme la gestion administrative ou la direction stratégique, sont valides. La holding facture ici une véritable expertise technique mise au service direct de ses filiales.
Pour la filiale payeuse, ces honoraires constituent une charge d’exploitation classique. Cela diminue mécaniquement son bénéfice imposable. Vous obtenez un avantage fiscal immédiat tout en rémunérant le service rendu par la structure de tête.
Une convention de management fees doit reposer sur des prestations réelles et des tarifs de marché pour éviter tout risque de redressement fiscal.
Organiser le cash pooling via une convention de trésorerie
Le principe est simple : les entités du groupe se prêtent mutuellement des liquidités. Les excédents des unes comblent les besoins des autres. Cela optimise la gestion globale de votre trésorerie sans recourir aux banques externes.
Attention, l’argent n’est jamais gratuit, même en famille. Ces avances doivent obligatoirement générer des intérêts pour la société prêteuse. Le taux appliqué doit refléter les conditions du marché. Ne pas facturer d’intérêts vous expose à une qualification d’acte anormal de gestion.
Ne laissez aucune place à l’improvisation. Une convention écrite est indispensable pour verrouiller le montage. Elle écarte le risque pénal de prêt illicite.
Utiliser les leviers de gestion fiscale et patrimoniale avancés
Au-delà du quotidien, votre holding est un outil de construction de patrimoine. Voici les techniques pour passer à la vitesse supérieure.
Différer l’imposition des plus-values par l’apport-cession
L’article 150-0 B ter constitue une arme fiscale redoutable pour les entrepreneurs avertis. Ce dispositif permet de reporter l’imposition de la plus-value lors d’une cession. Vous apportez simplement vos titres à la holding avant de vendre.
L’État impose cependant une contrepartie stricte pour valider cet avantage financier majeur. Vous devez impérativement réinvestir 60 % du prix de cession dans une activité économique. C’est la condition sine qua non du report.
Le temps joue contre vous dans cette opération d’ingénierie complexe. Vous disposez d’un délai légal de deux ans pour réinvestir les fonds. Passé ce délai, le fisc exigera son dû immédiatement.
Rémunérer l’épargne via les intérêts de compte courant d’associé
Le compte courant d’associé fonctionne comme un prêt classique consenti à votre structure. Vous laissez de l’argent personnel à disposition de la société. En échange, la holding vous verse des intérêts annuels.
L’administration fiscale encadre sévèrement la déductibilité de ces sommes pour l’entreprise. L’État publie un taux de référence spécifique qui évolue régulièrement selon les marchés. Si vous payez plus, la part excédentaire n’est pas déductible. Il faut suivre les indices officiels de près.
Ces intérêts subissent la Flat Tax au niveau personnel lors de la déclaration. C’est souvent plus avantageux qu’un salaire classique.
Intégrer le Plan d’Épargne Retraite dans la stratégie globale
Le Plan d’Épargne Retraite offre un levier fiscal immédiat pour le dirigeant. Les versements volontaires viennent déduire votre revenu imposable global. C’est un gain immédiat calculé sur votre tranche marginale d’imposition.
La sortie en capital change la donne par rapport aux anciens contrats tunnel. À la retraite, vous récupérez l’intégralité de vos fonds accumulés. L’imposition est alors différée à un moment où vos revenus baissent.
Ce véhicule d’investissement s’impose comme un pilier de votre stratégie patrimoniale. Il combine sécurité future et optimisation fiscale présente. Voici ses atouts majeurs :
- Réduction de l’IR
- Préparation de la retraite
- Déductibilité des versements
- Choix entre rente et capital
Distinguer les fonctions de la holding pour sécuriser le montage
Toutes les holdings ne se valent pas et le fisc examine de très près la réalité de vos opérations quotidiennes pour valider ou rejeter votre montage.
Identifier les limites opérationnelles de la holding passive
Une holding purement patrimoniale ne récupère rien sur la TVA. C’est un coût caché important qui alourdit directement vos frais généraux car aucune activité commerciale ne permet la déduction fiscale.
L’absence de déductibilité des charges pose un risque sérieux pour votre trésorerie. Sans activité réelle et tangible, les frais ne sont pas justifiés comptablement. Le fisc peut rejeter ces dépenses lors d’un contrôle fiscal strict. Soyez vigilant sur la nature de vos factures.
Notez aussi les restrictions de transmission souvent méconnues. La holding passive ne bénéficie pas de tous les abattements fiscaux avantageux lors d’une succession.
Valoriser le rôle stratégique de la holding animatrice
La holding doit s’impliquer concrètement dans la gestion quotidienne des filles. Elle définit les grandes orientations commerciales et financières pour justifier son rôle d’animatrice au sein du groupe.
L’exonération des biens professionnels constitue un atout majeur de ce statut spécifique. Cela protège efficacement votre patrimoine de l’impôt sur la fortune immobilière en qualifiant les titres d’outils de travail.
Le statut d’animatrice permet de bénéficier du pacte Dutreil, réduisant de 75% l’assiette taxable lors d’une transmission familiale.
Prévenir les risques juridiques liés aux abus de biens sociaux
Un salaire versé sans travail effectif est totalement illégal aux yeux de la loi. C’est la définition même de l’abus de biens sociaux qui expose le dirigeant à des sanctions pénales lourdes.
Chaque décision doit être actée par un procès-verbal d’assemblée générale rigoureux. Le formalisme juridique est votre meilleure protection contre les juges en cas de litige ou de contrôle approfondi.
Tout contrat entre vous et la société doit être approuvé via des conventions réglementées. Cela garantit la transparence totale des flux financiers et sécurise juridiquement les mouvements de trésorerie.
Déployer l’épargne salariale pour le dirigeant de petite structure
Enfin, n’oubliez pas les outils collectifs, car ils s’avèrent souvent bien plus efficaces que les primes classiques pour optimiser votre rémunération globale.
Déployer le PEE et le PERECO au sein du groupe
Le mécanisme de l’abondement permet à la société de compléter vos versements personnels. Concrètement, c’est de l’argent supplémentaire offert par votre propre structure. Vous triplez ainsi votre mise initiale sans effort.
Les sommes placées sur ces plans échappent totalement à l’impôt sur le revenu. C’est un levier de capitalisation extrêmement performant pour votre patrimoine privé. Vous évitez la lourdeur fiscale habituelle des primes.
L’argent n’est pas bloqué pour toujours, contrairement aux idées reçues. Des cas de déblocage comme l’achat de résidence principale ou la fin de droits chômage sont prévus. Vous gardez une certaine liquidité.
Respecter les conditions d’effectifs pour l’éligibilité du mandataire
Vous ne pouvez pas être seul dans la structure pour activer ce dispositif. L’obligation légale impose la présence d’au moins un salarié. Un contrat de travail distinct du vôtre est donc requis.
L’administration regarde l’effectif moyen sur l’année civile pour valider l’éligibilité. Il faut être vigilant sur la stabilité de ce salarié dans le temps. Une variation d’effectif peut remettre en cause l’avantage.
- Présence d’un salarié
- Calcul de l’ETP annuel
- Conformité des accords
- Dépôt à la DRIEETS
L’épargne salariale coûte bien moins cher en charges qu’une prime classique. Le différentiel de net disponible est impressionnant pour le dirigeant averti. C’est mathématiquement la solution la plus rentable pour sortir du cash.
Pour les petites entreprises de moins de 50 salariés, le forfait social est souvent nul. C’est une incitation forte de l’État pour le partage de la valeur. Profitez-en tant que les seuils le permettent. Vous ne trouverez pas de meilleur taux ailleurs.
C’est indéniablement la meilleure méthode pour bâtir un capital net d’impôts. L’efficacité patrimoniale à long terme reste inégalée.
L’arbitrage entre salaire et dividendes constitue le socle d’une stratégie de rémunération holding performante. Pour maximiser votre net disponible, activez sans attendre les leviers fiscaux tels que le régime mère-fille ou les management fees. Cette rigueur de gestion garantit la pérennité et la croissance durable de votre patrimoine personnel.
Foire aux questions
Comment arbitrer efficacement entre salaire et dividendes au sein d’une holding ?
L’arbitrage repose sur la recherche d’un équilibre entre protection sociale et optimisation fiscale. Le versement d’un salaire, bien que lourdement chargé (environ 70 à 80 % de charges pour un assimilé-salarié en SAS), est déductible du résultat de la société et assure la validation des trimestres de retraite ainsi qu’une couverture prévoyance. À l’inverse, les dividendes bénéficient d’une fiscalité allégée via la Flat Tax à 30 % (ou 31,4 % selon les taux globaux incluant les prélèvements sociaux), mais n’ouvrent aucun droit social et ne sont pas déductibles du bénéfice imposable.
Une stratégie couramment admise consiste à se verser une rémunération minimale pour valider la protection sociale de base, puis à compléter ses revenus par des dividendes pour maximiser le net disponible. Il convient toutefois de vérifier que le niveau de salaire reste cohérent avec les fonctions exercées pour éviter toute requalification.
Quelles sont les différences fiscales sur les dividendes entre une SAS et une SARL ?
La distinction majeure réside dans l’assujettissement aux cotisations sociales. En Société par Actions Simplifiée (SAS), les dividendes perçus par le dirigeant échappent totalement aux cotisations sociales et ne subissent que les prélèvements sociaux (17,2 %) et l’impôt sur le revenu. C’est un avantage décisif pour les distributions importantes.
En revanche, dans une SARL, la part des dividendes versés au gérant majoritaire qui excède 10 % du capital social (comptes courants inclus) est considérée comme une rémunération. Elle est donc soumise aux cotisations sociales des Travailleurs Non Salariés (TNS), soit environ 45 à 46 %, ce qui réduit considérablement l’intérêt fiscal de la distribution massive dans ce statut.
À quelles conditions une holding peut-elle facturer des management fees à ses filiales ?
La facturation de conventions de prestations de services, ou « management fees », est strictement réservée aux holdings animatrices qui participent activement à la politique du groupe. Pour être fiscalement valides et déductibles chez la filiale, ces facturations doivent correspondre à un travail effectif (services administratifs, comptables, stratégiques) et ne pas faire doublon avec les fonctions inhérentes au mandat social du dirigeant.
Il est également impératif d’appliquer un prix de marché cohérent pour ces services. Une surfacturation ou l’absence de réalité des prestations expose le groupe à un risque élevé de redressement fiscal pour acte anormal de gestion, voire à des sanctions pénales pour abus de biens sociaux.
Quel salaire minimum le président de SAS doit-il se verser pour valider sa retraite ?
Pour valider quatre trimestres de retraite par an, le président de SAS doit cotiser sur une assiette minimale. Ce seuil correspond à 600 fois le SMIC horaire sur l’année civile. Selon les données projetées pour 2026, cela représente une rémunération brute annuelle d’environ 7 128 euros.
Si la rémunération est inférieure à ce montant, le nombre de trimestres validés sera réduit proportionnellement. Il est donc crucial de piloter sa rémunération mensuelle ou annuelle pour atteindre ce plancher, car les dividendes, eux, ne génèrent aucun droit à la retraite.
Comment la taxe PUMa impacte-t-elle les revenus du dirigeant de holding ?
La Protection Universelle Maladie (PUMa) peut entraîner le paiement d’une Cotisation Subsidiaire Maladie (CSM) pour les dirigeants qui perçoivent de faibles revenus d’activité mais d’importants revenus du capital (dividendes, intérêts). Cette taxe cible spécifiquement les personnes dont les revenus professionnels sont inférieurs à 20 % du Plafond Annuel de la Sécurité Sociale (environ 9 420 €) et dont les revenus passifs dépassent 50 % de ce même plafond (soit 23 550 €).
Le taux de cette contribution est de 6,5 % sur la part des revenus passifs excédant l’abattement. Pour éviter cet impôt supplémentaire, la stratégie consiste souvent à se verser un salaire supérieur au seuil de déclenchement des revenus d’activité.